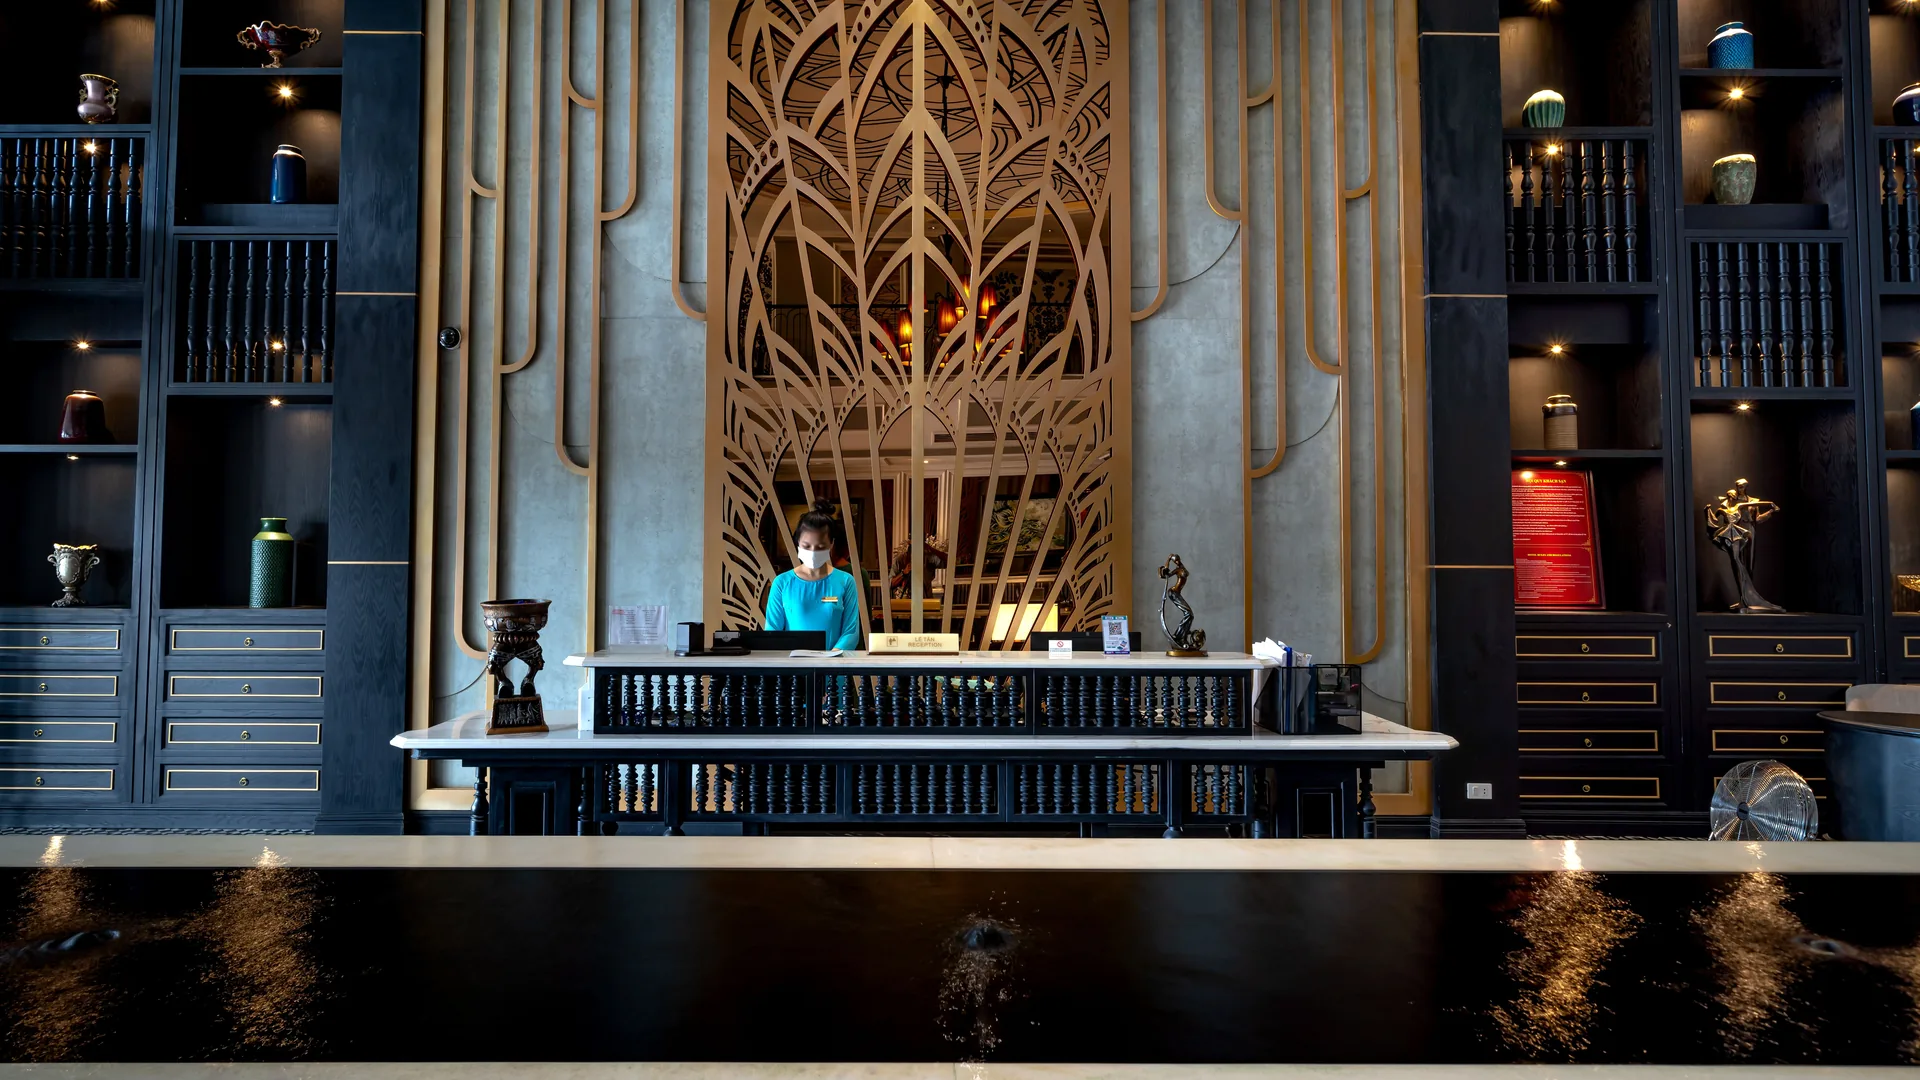
Inwentaryzacja w hotelu to fizyczne zliczenie i weryfikacja majątku obiektu - od mebli w pokojach gościnnych, przez sprzęt gastronomiczny i konferencyjny, po zapasy baru i kuchni - porównane z zapisami w ewidencji księgowej. Efektem jest potwierdzony stan faktyczny, rozliczenie ewentualnych różnic i zaktualizowany rejestr środków trwałych.
W odróżnieniu od biura czy magazynu przemysłowego, hotel łączy w jednym obiekcie kilka typów majątku podlegających różnym regułom: środki trwałe (meble, TV, sprzęt), rzeczowe aktywa obrotowe (zapasy gastronomiczne), a czasem także nieruchomości zaliczone do inwestycji. Właśnie ta różnorodność - nie sama skala - jest tym, co odróżnia inwentaryzację hotelową od typowego spisu biurowego.
Obiekt hotelowy dzieli się zwykle na strefy o odmiennej charakterystyce spisu: pokoje gościnne (dużo drobnych, powtarzalnych pozycji), część gastronomiczna (bar, kuchnia, restauracja - zapasy z naturalnymi ubytkami), część konferencyjno-biurowa (sprzęt AV, meble, komputery) oraz SPA i zaplecze techniczne. Każda strefa wymaga innego tempa i innej metody liczenia.
Zasadą ogólną jest inwentaryzacja coroczna, na ostatni dzień roku obrotowego, metodą spisu z natury - dotyczy to większości środków trwałych hotelu (meble, TV, wyposażenie pokoi, sprzęt konferencyjny i SPA) oraz rzeczowych aktywów obrotowych, czyli bieżących zapasów gastronomii (art. 26 ustawy o rachunkowości). Ustawa daje przy tym praktyczny margines czasowy: termin uznaje się za dotrzymany, jeśli spis rozpoczęto nie wcześniej niż 3 miesiące przed końcem roku obrotowego, a zakończono do 15 dnia następnego roku. W typowym hotelu z rokiem obrotowym pokrywającym się z kalendarzowym oznacza to okno od października do połowy stycznia.
Od tej reguły są dwa wyjątki, warte precyzyjnego rozróżnienia, bo w branży hotelarskiej często się je upraszcza:
Cykl 4-letni. Obejmuje nieruchomości zaliczone do środków trwałych i inwestycji, a także inne środki trwałe znajdujące się na terenie strzeżonym oraz maszyny i urządzenia wchodzące w skład środków trwałych w budowie. To nie jest ogólna zasada "co 4 lata od zakupu" dla każdego przedmiotu w hotelu - kluczowy jest warunek terenu strzeżonego. Wyposażenie pokoi gościnnych, dostępnych dla gości i personelu na co dzień, zwykle tego warunku nie spełnia, więc podlega regule rocznej, nie 4-letniej.
Cykl 2-letni. Dotyczy zapasów materiałów, towarów, produktów gotowych i półproduktów znajdujących się w strzeżonych składowiskach i objętych ewidencją ilościowo-wartościową. W hotelu może to dotyczyć np. centralnego magazynu zaopatrzenia pod odpowiednim nadzorem - ale nie bieżących stanów baru, kuchni czy restauracji, które jako rzeczowe aktywa obrotowe w zwykłym obiegu wracają do reguły corocznej.
Praktyczny wniosek: zanim ustali się harmonogram spisu, warto rozdzielić majątek hotelu na kategorie z sekcji niżej i dla każdej sprawdzić, który wyjątek faktycznie ją obejmuje - zamiast zakładać jeden wspólny cykl dla całego obiektu.
Spis w hotelu rzadko jest jednorodny. W praktyce dzieli się na cztery kategorie o różnym reżimie prawnym i różnej metodzie liczenia.
| Kategoria | Przykłady | Reżim | Metoda |
|---|---|---|---|
| Środki trwałe części hotelowej | Meble pokojowe, TV, klimatyzacja, wyposażenie łazienek | Coroczna (wyjątek: teren strzeżony - 4 lata) | Spis z natury, oznakowanie kodem kreskowym |
| Środki trwałe gastronomii, SPA i konferencji | Sprzęt kuchenny, meble restauracyjne, sprzęt AV, urządzenia SPA | Coroczna (wyjątek: teren strzeżony - 4 lata) | Spis z natury |
| Zapasy F&B | Żywność, napoje, opakowania w barze/kuchni/restauracji | Coroczna (wyjątek: strzeżone składowisko z ewidencją ilościowo-wartościową - 2 lata) | Spis z natury, rozliczenie ubytków naturalnych |
| Drobne wyposażenie tekstylno-kosmetyczne | Pościel, ręczniki, kosmetyki hotelowe | Bieżąca kontrola operacyjna housekeepingu (patrz sekcja niżej) | Liczenie okresowe, nie zawsze przedmiot inwentaryzacji ustawowej |
Pierwsze dwie kategorie - środki trwałe - zwykle stanowią największą wartość księgową obiektu i największe ryzyko rozbieżności przy dużej rotacji gości: przesunięcia mebli między pokojami, wymiana sprzętu bez aktualizacji ewidencji, urządzenia SPA i konferencyjne przenoszone między salami. To też majątek, który trafia bezpośrednio do sprawozdania finansowego jako pozycja bilansowa - błędy w jego ewidencji widać przy pierwszym audycie.
Zapasy F&B rządzą się inną logiką - liczy się je częściej niż raz w roku z powodów operacyjnych (kontrola kosztów, marża), ale dla celów ustawowej inwentaryzacji wystarczy spis na koniec roku, w oknie opisanym wyżej.
W hotelach funkcjonuje pojęcie "inwentaryzacji ciągłej" używane potocznie na określenie regularnego liczenia pościeli, ręczników, kosmetyków i drobnego sprzętu kuchennego przez zespół housekeepingu. To ważna, codzienna praktyka operacyjna - ale nie jest tożsama z inwentaryzacją ciągłą w rozumieniu ustawy o rachunkowości, która dotyczy konkretnych kategorii składników objętych ewidencją ilościowo-wartościową w strzeżonych składowiskach, rozliczanych metodą rolling (naprzemiennie, partiami w ciągu roku), nie codziennym liczeniem przez obsługę pięter. Pełne rozróżnienie obu pojęć i podstawę prawną opisaliśmy w przewodniku o inwentaryzacji ciągłej.
Mylenie tych dwóch pojęć ma konkretną konsekwencję: hotel, który liczy pościel co tydzień, może błędnie założyć, że spełnia tym samym ustawowy obowiązek inwentaryzacji środków trwałych czy zapasów gastronomicznych. Te dwa obowiązki są od siebie niezależne - dobra bieżąca kontrola operacyjna housekeepingu nie zwalnia z corocznego spisu z natury opisanego w sekcji wyżej.
Hotel, w odróżnieniu od biura czy magazynu, nie może "zamknąć się" na czas spisu - obłożenie i rotacja gości trwają niezależnie od terminu inwentaryzacji. Kilka elementów organizacyjnych, które w praktyce decydują o tym, czy spis przebiegnie sprawnie:
Przy dużych obiektach - kilkaset pokoi, wielopiętrowa część konferencyjna, rozbudowana gastronomia - koordynacja tego wszystkiego własnym zespołem administracyjnym bywa trudna do pogodzenia z bieżącą obsługą gości. To sytuacja, w której zewnętrzna inwentaryzacja środków trwałych sprawdza się szczególnie dobrze - wchodzi z gotowym planem podziału na strefy, nie angażuje personelu hotelu poza niezbędnym minimum i kończy spis w ustalonym oknie czasowym.
Obok pełnego spisu rocznego hotele często korzystają z inwentaryzacji nalotowych - niezapowiedzianych, wyrywkowych kontroli konkretnej strefy lub kategorii majątku. To nie jest obowiązek ustawowy, tylko dodatkowe narzędzie kontrolne, szczególnie przydatne tam, gdzie rotacja pracowników i gości sprzyja migracji wyposażenia między pomieszczeniami lub trudniej dostrzegalnym niedoborom.
Kontrola bez zapowiedzi ma sens przede wszystkim wtedy, gdy przeprowadza ją zespół niezależny od osób na co dzień odpowiedzialnych za dany obszar - inaczej traci charakter zaskoczenia i część wartości kontrolnej. Zewnętrzna firma inwentaryzacyjna, bez związków z żadnym działem hotelu, naturalnie spełnia ten warunek bezstronności. Więcej o tym, kiedy warto rozważyć taki model zamiast polegania wyłącznie na wewnętrznych zasobach, piszemy w przewodniku o sygnałach, że własny zespół nie poradzi sobie z inwentaryzacją.
Za przeprowadzenie inwentaryzacji odpowiada z mocy ustawy kierownik jednostki - w hotelu zwykle dyrektor obiektu lub osoba zarządzająca spółką prowadzącą hotel. Może on powierzyć wykonanie tego obowiązku innej osobie - na przykład dyrektorowi administracji lub głównej księgowej - pod warunkiem uzyskania jej pisemnej zgody (art. 4 ust. 5 ustawy o rachunkowości).
Niezależnie od tego, kto formalnie nadzoruje spis, w komisji inwentaryzacyjnej i zespołach spisowych nie powinny zasiadać osoby odpowiedzialne za majątek objęty spisem ani prowadzące jego ewidencję księgową - tak wynika ze stanowiska Komitetu Standardów Rachunkowości w sprawie inwentaryzacji drogą spisu z natury (Komunikat Nr 2 Ministra Finansów z 20.07.2016 r.). W hotelu oznacza to w praktyce, że kierownik działu housekeeping czy szef kuchni nie powinni sami spisywać majątku, za który odpowiadają na co dzień - ich rola to potwierdzenie wyników, nie samodzielne liczenie.
Inwentaryzacja w hotelu - szczególnie środków trwałych części hotelowej, gastronomicznej i konferencyjnej - wymaga pogodzenia dokładności spisu z ciągłością obsługi gości. Jeśli planujecie taki spis w swoim obiekcie, możemy przeprowadzić go jako niezależny zespół zewnętrzny, z podziałem na strefy dopasowanym do obłożenia i bez angażowania personelu ponad niezbędne minimum. Zajmujemy się przede wszystkim inwentaryzacją środków trwałych - mebli, sprzętu i wyposażenia całego obiektu - a przy większych obiektach również stanami magazynowymi zaplecza gastronomicznego. Zakres i termin ustalamy indywidualnie, a wycenę przygotowujemy po rozmowie o skali projektu - skontaktuj się z nami, żeby ustalić szczegóły.
Jesteśmy specjalistami od inwentaryzacji i doskonale rozumiemy, jak ważne są dokładne dane dla Twojego biznesu. Potrzebujesz pomocy, porady lub konsultacji? Chętnie Ci pomożemy. Daj nam znać, jak możemy pomóc w zarządzaniu Twoim inwentarzem i zapewnić Ci pełną kontrolę nad danymi.


