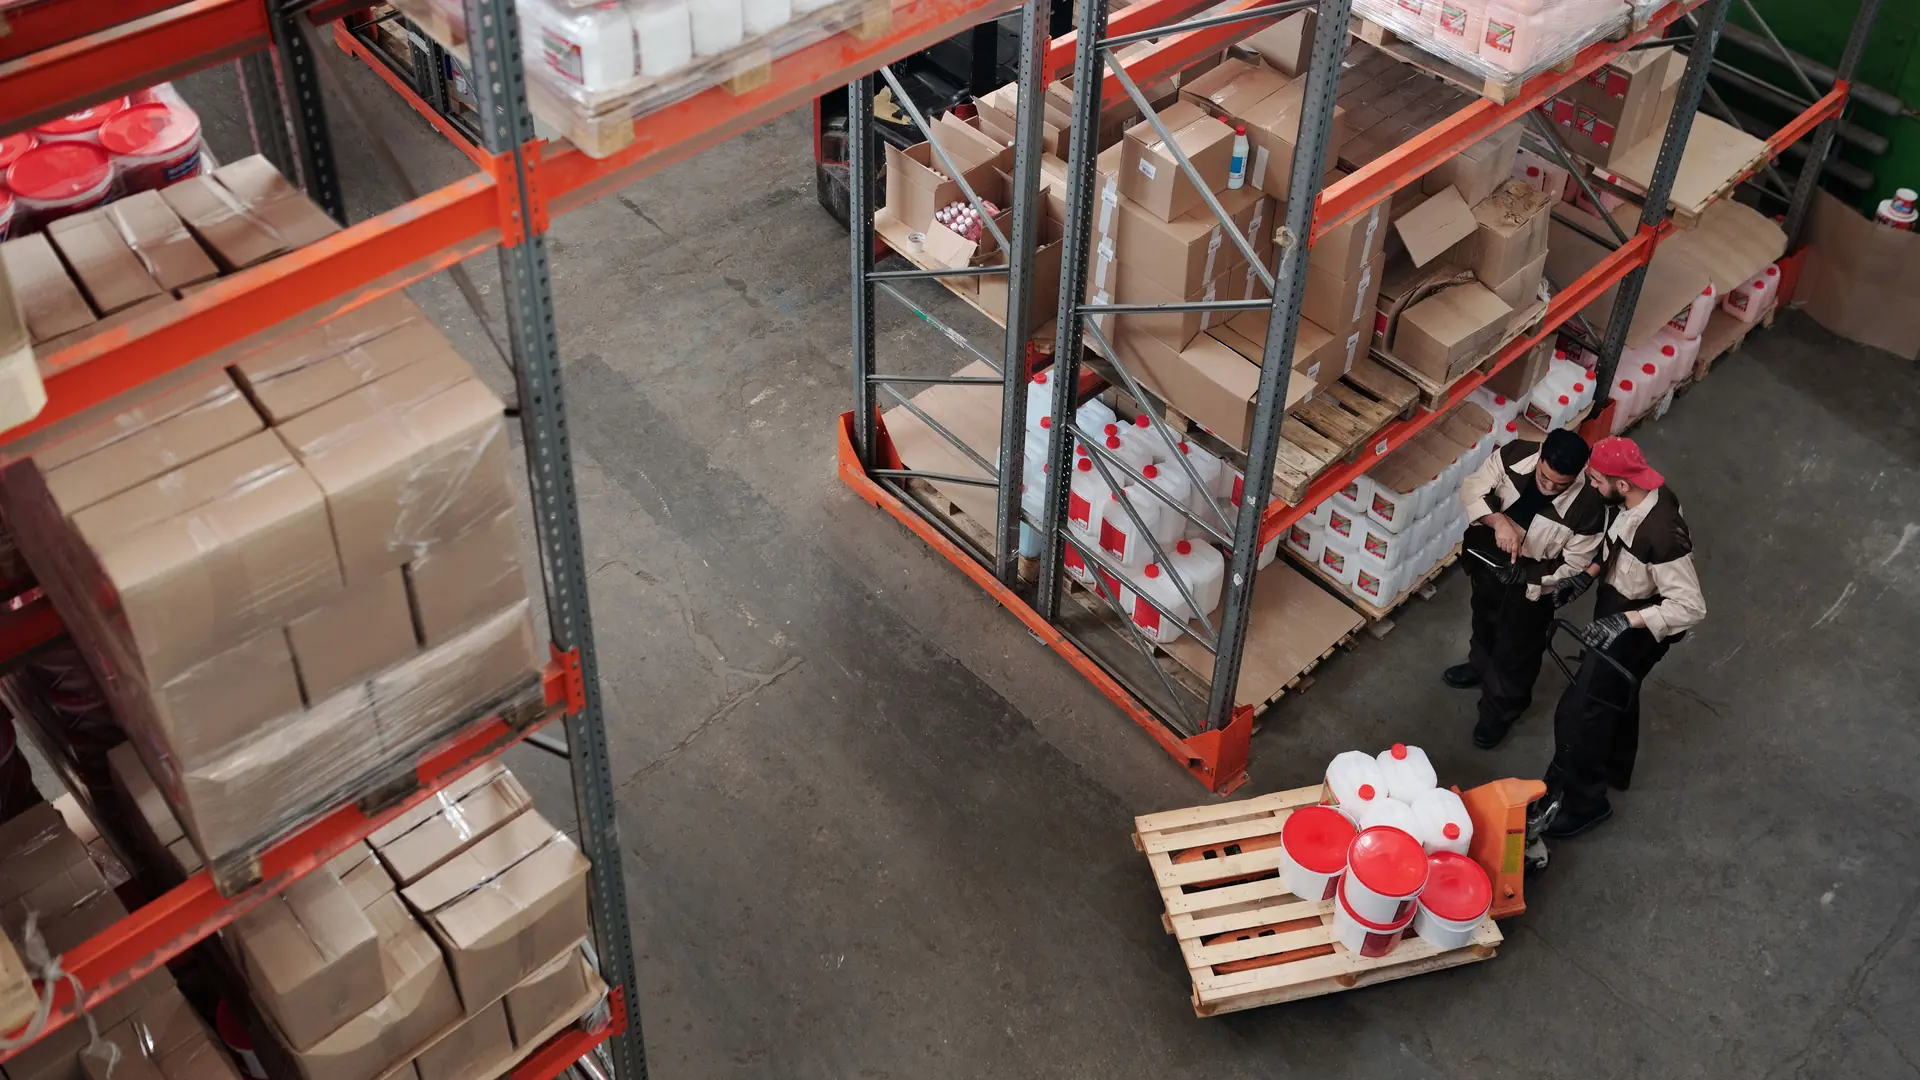
JPK_MAG to struktura Jednolitego Pliku Kontrolnego, która rejestruje ruchy towarów i materiałów w magazynie - przyjęcia, wydania, przesunięcia i rozchody wewnętrzne. Plik ma format XML i jest jedną z tzw. struktur JPK na żądanie, obok JPK_KR (księgi rachunkowe), JPK_WB (wyciąg bankowy) i JPK_FA (faktury VAT).
Obowiązek dotyczy podatników, którzy prowadzą księgi rachunkowe i zarządzają co najmniej jednym magazynem w formie elektronicznej - niezależnie od tego, czy jest to rozbudowany system ERP, czy arkusz kalkulacyjny. Jeżeli firma nie prowadzi ewidencji magazynowej elektronicznie albo rozlicza się na podstawie księgi przychodów i rozchodów, obowiązek JPK_MAG jej nie dotyczy.
JPK_MAG działa w tej samej rodzinie struktur co JPK ST czy JPK CIT, które od 2026-2027 r. stają się obowiązkowym, okresowym elementem sprawozdawczości - różnica jest jednak zasadnicza: te struktury trzeba przesyłać razem z księgami co roku, a JPK_MAG tylko wtedy, gdy zażąda tego urząd skarbowy.
Obowiązek dotyczy wyłącznie podmiotów prowadzących księgi rachunkowe, które ewidencjonują gospodarkę magazynową w formie elektronicznej. Dwa warunki muszą być spełnione łącznie:
Przy kilku magazynach plik generuje się osobno dla każdej lokalizacji - nie ma jednego zbiorczego JPK_MAG dla całej firmy. Magazyny prowadzone wyłącznie w formie papierowej nie podlegają obowiązkowi, podobnie jak przedsiębiorcy rozliczający się na podstawie podatkowej księgi przychodów i rozchodów.
W praktyce obowiązek dotyczy głównie średnich i dużych firm handlowych, produkcyjnych i dystrybucyjnych. Jednoosobowa działalność gospodarcza rozliczana w formie uproszczonej nie musi się tym tematem zajmować, nawet jeśli prowadzi magazyn w Excelu. Dla kierownika magazynu albo dyrektora administracji w firmie, która już prowadzi księgi rachunkowe, pytanie nie brzmi więc "czy nas to dotyczy", tylko "czy nasze dane w systemie wytrzymają weryfikację po wezwaniu".
JPK_MAG(2) to nie tylko modyfikacja formatu XML, ale realne rozszerzenie zakresu i szczegółowości raportowanych danych. Trzy zmiany mają największy wpływ operacyjny na magazyn.
Dotychczasowa struktura obejmowała cztery typy dokumentów: PZ (przyjęcie zewnętrzne, powiązane z fakturą zakupu), WZ (wydanie zewnętrzne, powiązane z fakturą sprzedaży), RW (rozchód wewnętrzny na potrzeby firmy) i MM (przesunięcie międzymagazynowe). JPK_MAG(2) dodaje PW (przyjęcie wewnętrzne) i dzieli MM na dwa osobne dokumenty - MMWE (wejście do magazynu docelowego) i MMWY (wyjście z magazynu źródłowego) - co pozwala precyzyjnie rozliczyć każdą stronę przesunięcia.
Nowa struktura umożliwia jednoznaczne powiązanie dokumentów magazynowych, takich jak WZ, z numerem faktury w Krajowym Systemie e-Faktur. Pole numeru KSeF jest opcjonalne - jeśli dokument magazynowy nie dotyczy transakcji z fakturą w KSeF, pozostaje puste. W praktyce oznacza to, że system magazynowy musi wiedzieć, kiedy dana operacja ma swój odpowiednik w e-fakturze, a kiedy nie.
Dodatkowo JPK_MAG(2) obsługuje wszystkie cztery metody ewidencji zapasów przewidziane w art. 17 ust. 2 ustawy o rachunkowości - ewidencję ilościowo-wartościową, ilościową, wartościową oraz metodę uproszczoną (odpisywanie w koszty w momencie zakupu). Dotychczasowa struktura wspierała w praktyce tylko metodę ilościowo-wartościową, co było ograniczeniem dla firm rozliczających zapasy inaczej.
Nowa struktura JPK_MAG(2) wchodzi w życie 1 stycznia 2027 r. Ministerstwo Finansów prowadziło konsultacje publiczne projektu do 12 listopada 2025 r., a zmiana jest częścią szerszego pakietu powiązanego z obowiązkowym KSeF.
Sam plik, tak jak dotychczas, jest przekazywany wyłącznie na żądanie organu podatkowego w toku kontroli lub czynności sprawdzających. Podstawą prawną pozostaje art. 193a Ordynacji podatkowej, który reguluje przekazywanie ksiąg podatkowych i dowodów księgowych w postaci elektronicznej na wezwanie urzędu. Doradztwo podatkowe wskazuje, że na dostarczenie pliku po wezwaniu firma ma zwyczajowo 3 dni - zbyt mało czasu, żeby dopiero wtedy fizycznie przeliczyć towar albo poprawić błędne oznaczenia.
| Element | JPK_MAG (dotychczasowa) | JPK_MAG(2) (od 2027) |
|---|---|---|
| Typy dokumentów | PZ, WZ, RW, MM (4) | PZ, PW, WZ, RW, MMWE, MMWY (6) |
| Metody ewidencji zapasów | w praktyce tylko ilościowo-wartościowa | wszystkie 4 metody z art. 17 ust. 2 UoR |
| Powiązanie z KSeF | brak | numer KSeF faktury w dokumentach WZ/PZ, gdzie dotyczy |
| Rozliczenie przesunięć międzymagazynowych | jeden dokument MM | osobne wejście (MMWE) i wyjście (MMWY) |
| Obowiązuje od | 1 lipca 2018 | 1 stycznia 2027 |
Dla firm, które już dziś generują JPK_MAG w starej strukturze, zmiana nie polega na nauczeniu się obowiązku od zera. Chodzi o rozszerzenie tego, co system musi umieć zarejestrować - dodatkowy typ dokumentu, rozbicie przesunięć na dwie strony i powiązanie z fakturami w KSeF. Dla firm, które magazyn prowadzą w arkuszu kalkulacyjnym, to dobry moment na sprawdzenie, czy taka forma ewidencji w ogóle udźwignie nowy zakres danych.
Krótki termin na przekazanie pliku sprawia, że błędy, które wcześniej można było poprawić przed kontrolą, teraz uniemożliwiają terminowe wywiązanie się z obowiązku. Cztery problemy pojawiają się najczęściej.
Te same problemy najczęściej wychodzą na jaw dopiero podczas spisu z natury albo przy okazji audytu - a wtedy jest już za późno, żeby zdążyć z odpowiedzią na wezwanie w kilka dni.
Wdrożenie nowej struktury najlepiej zaplanować jako uporządkowanie procesów magazynowo-księgowych, nie tylko jako aktualizację oprogramowania.
Każdy z tych punktów da się sprawdzić przed 2027 r., ale wymaga czasu - podobnie jak przy 10 najczęstszych błędach w inwentaryzacji, im wcześniej firma zna skalę rozbieżności, tym mniej kosztowna jest ich korekta.
Fizyczna inwentaryzacja magazynu jest najszybszym sposobem na potwierdzenie, że dane w systemie odpowiadają rzeczywistości - a to warunek konieczny, żeby JPK_MAG(2) w ogóle dało się wygenerować w wymaganym terminie. Spis z natury ujawnia różnice między stanem ewidencyjnym a rzeczywistym, zanim zrobi to wezwanie organu podatkowego.
Niezależna inwentaryzacja magazynów na zlecenie dodatkowo eliminuje ryzyko, że rozbieżności zostaną przeoczone przez wewnętrzny zespół przyzwyczajony do własnych procedur - zewnętrzny zespół weryfikuje stan bez założeń, jakie towarzyszą codziennej pracy magazynu. Wynik takiego spisu staje się punktem odniesienia do uzgodnienia stanów przed wdrożeniem nowej struktury, a nie dopiero reakcją na pierwsze wezwanie w 2027 r.
W wielu magazynach warto przy tej okazji rozliczyć też środki trwałe - regały, wózki widłowe czy sprzęt magazynowy - które często są ewidencjonowane osobno, ale fizycznie stoją w tej samej lokalizacji co towar objęty JPK_MAG.
Firmy prowadzące księgi rachunkowe i magazyn w formie elektronicznej mają czas do końca 2026 r., żeby uzgodnić stan systemu ze stanem faktycznym, zanim JPK_MAG(2) stanie się obowiązujący. Outsourcing inwentaryzacji pozwala przeprowadzić ten spis niezależnie od bieżącej pracy magazynu i uzyskać obiektywny punkt wyjścia przed zmianą struktury. Wycena inwentaryzacji magazynu zależy od liczby lokalizacji i skali asortymentu - szczegóły najlepiej ustalić przez kontakt.
Jesteśmy specjalistami od inwentaryzacji i doskonale rozumiemy, jak ważne są dokładne dane dla Twojego biznesu. Potrzebujesz pomocy, porady lub konsultacji? Chętnie Ci pomożemy. Daj nam znać, jak możemy pomóc w zarządzaniu Twoim inwentarzem i zapewnić Ci pełną kontrolę nad danymi.


